Công ty Cổ phần Tập đoàn Hà Đô (HoSE: HDG) ghi nhận doanh thu thuần quý III/2026 đạt 597 tỷ đồng, giảm 16% so với cùng kỳ năm trước. Trong khi đó, giá vốn hàng bán tăng 9% lên 237 tỷ đồng, khiến lợi nhuận gộp giảm 27% còn 360 tỷ đồng.
Kết thúc quý III/2026, Hà Đô báo lãi sau thuế hợp nhất 228 tỷ đồng, giảm 32% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 163 tỷ đồng, giảm 43%.
Lũy kế 9 tháng, doanh thu thuần của tập đoàn đạt 1.773 tỷ đồng, giảm 7% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế hợp nhất vẫn tăng 7% lên 614 tỷ đồng.
Xét theo lĩnh vực kinh doanh, mảng điện tiếp tục chiếm tỷ trọng lớn nhất nhưng ghi nhận kết quả đi xuống. Trong 9 tháng, doanh thu mảng này đạt 1.353 tỷ đồng, giảm 12% nhưng vẫn chiếm khoảng 75% doanh thu và 70% lợi nhuận gộp từ hoạt động kinh doanh các lĩnh vực của tập đoàn.
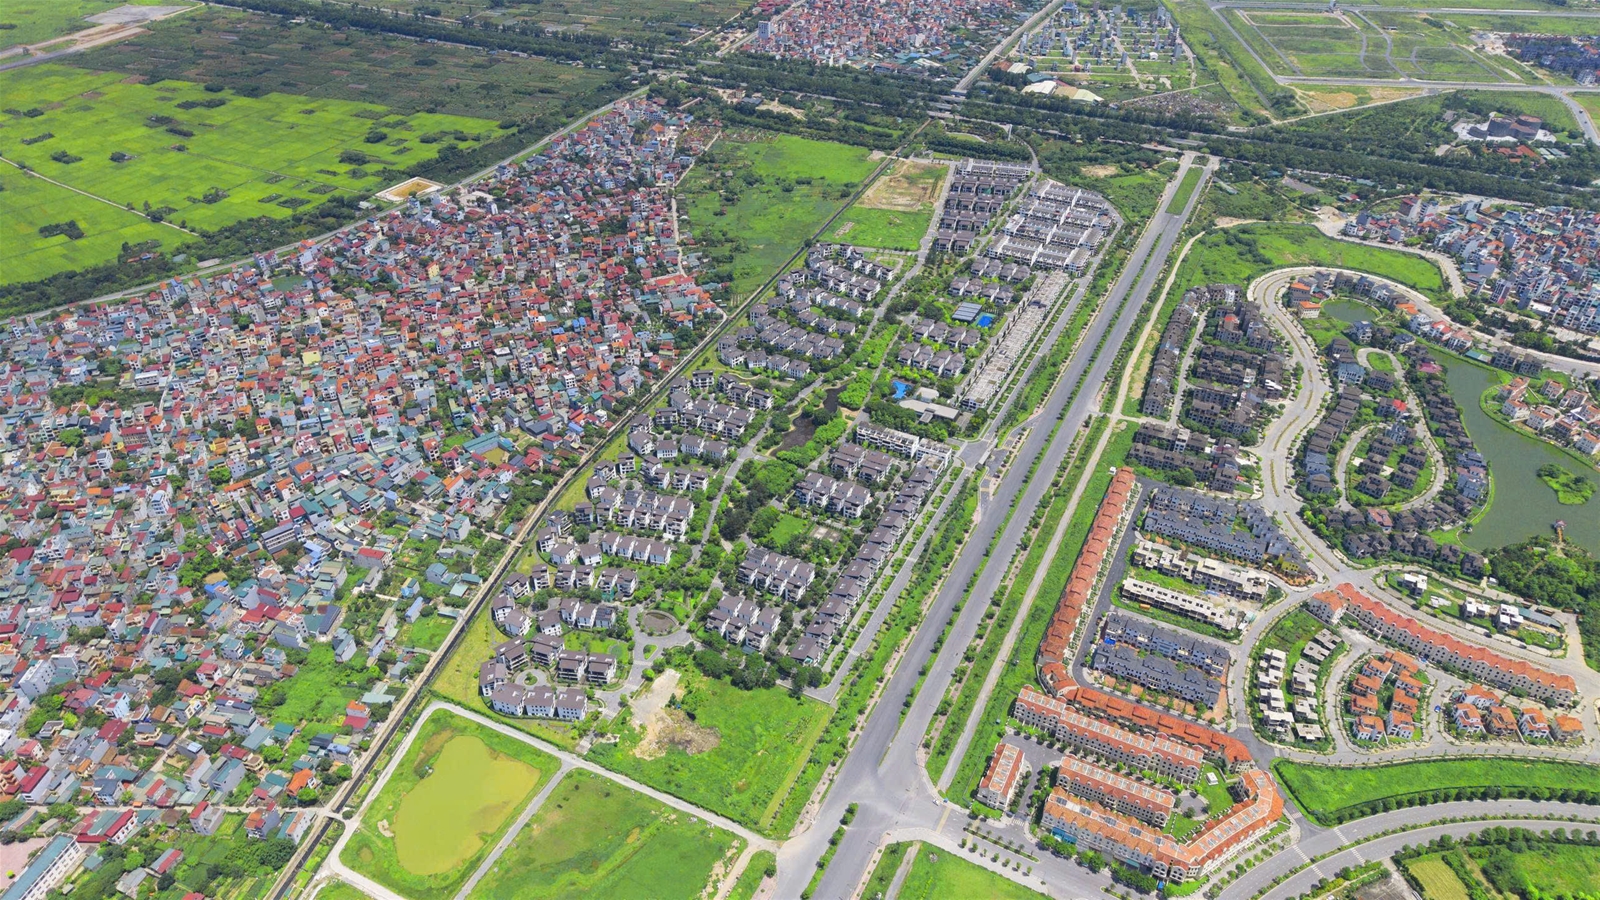
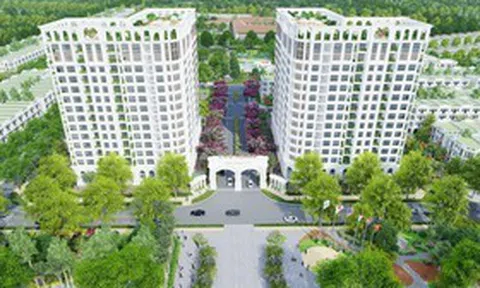
Dự án Hado Charm Villas, An Khánh, Hà Nội (Ảnh: Hà Đô).
Đáng chú ý, lợi nhuận gộp mảng bất động sản đạt 240 tỷ đồng, trong khi cùng kỳ năm trước ghi nhận lỗ gộp 18 tỷ đồng. Mức cải thiện này diễn ra trong bối cảnh doanh thu bất động sản đạt 43 tỷ đồng, tăng so với mức 24 tỷ đồng cùng kỳ.
Theo thông tin về báo cáo tài chính bán niên đã soát xét, tại dự án An Khánh - An Thượng, sau khi Hà Nội ban hành quyết định về giá đất ngày 24/7/2026, doanh nghiệp đã tính toán lại nghĩa vụ tiền sử dụng đất và giá vốn lũy kế. Việc điều chỉnh khiến lợi nhuận sau thuế bán niên sau soát xét cao hơn khoảng 178 tỷ đồng so với báo cáo tự lập.
Như vậy, mức tăng lợi nhuận 9 tháng không hoàn toàn đến từ sự cải thiện của hoạt động kinh doanh thường xuyên mà một phần nhờ yếu tố điều chỉnh giá vốn. Với 614,2 tỷ đồng lợi nhuận sau thuế hợp nhất, Hà Đô hoàn thành khoảng 53,4% kế hoạch lợi nhuận sau thuế 1.151 tỷ đồng cả năm.
Dù lợi nhuận sau thuế 9 tháng tăng so với cùng kỳ, bảng cân đối kế toán của Hà Đô vẫn ghi nhận một số biến động đáng chú ý, đặc biệt ở các khoản phải thu và chi phí dự phòng.
Tại ngày 30/9/2026, tổng tài sản của tập đoàn đạt 14.502 tỷ đồng, giảm nhẹ so với đầu năm. Trong đó, tiền mặt giảm 1 nửa so với đầu kỳ, chỉ còn gần 5 tỷ đồng tại cuối quý III/2026. Song, tiền gửi ngân hàng không kỳ hạn lại tăng gấp đôi lên 2210 tỷ đồng.
Trong cơ cấu tài sản, dự phòng phải thu khó đòi tăng từ 587 tỷ đồng lên 940 tỷ đồng. Gần như toàn bộ mức tăng này đến từ khoản công nợ với Công ty Mua bán điện (EPTC), tăng từ 513 tỷ đồng lên 866 tỷ đồng và đã được trích lập dự phòng 100%. Khoản công nợ liên quan đến các dự án điện mặt trời Hồng Phong 4 và SP Infra 1 đang được rà soát điều kiện hưởng giá FIT.
Tổng chi phí dự phòng ròng phát sinh trong 9 tháng khoảng 261 tỷ đồng, góp phần lý giải việc chi phí quản lý doanh nghiệp tăng 84%, lên 367 tỷ đồng.
Ở mảng bất động sản, khoản người mua trả tiền trước của toàn tập đoàn còn 26,6 tỷ đồng, giảm hơn 56% so với đầu năm. Chi phí sản xuất, kinh doanh dở dang dài hạn tăng từ 74 tỷ đồng lên 375 tỷ đồng, trong khi hàng tồn kho bất động sản đang xây dựng giảm hơn 200 tỷ đồng, còn 554 tỷ đồng.
Về nguồn vốn, nợ vay của Hà Đô giảm từ 4.699 tỷ đồng đầu năm xuống 4.227 tỷ đồng vào cuối tháng 9, tương ứng giảm hơn 472 tỷ đồng. Trong đó, dư nợ vay ngân hàng dài hạn còn khoảng 3.607 tỷ đồng.