Nợ vay đè nặng doanh nghiệp
Khép lại 9 tháng năm 2026, bức tranh ngành gỗ ghi nhận những diễn biến trái chiều. Trong khi một số doanh nghiệp đẩy mạnh đầu tư, mở rộng quy mô tài sản không ít đơn vị vẫn đối mặt với thua lỗ kéo dài, vốn chủ sở hữu suy giảm. Đáng chú ý, tăng trưởng doanh thu tại một số doanh nghiệp chưa đi cùng với sự cải thiện tương ứng về lợi nhuận.
Nổi bật ở xu hướng mở rộng đầu tư, CTCP Gỗ An Cường (HOSE: ACG) ghi nhận tổng tài sản tại ngày 30/9/2026 đạt 8.691 tỷ đồng, tăng 1.719 tỷ đồng so với đầu năm, theo báo cáo tài chính hợp nhất quý III/2026. Trong đó tài sản dài hạn tăng 88%, lên 3.422 tỷ đồng. Đáng chú ý, chi phí xây dựng cơ bản dở dang tăng lên 1.479 tỷ đồng.
Song song với việc gia tăng quy mô tài sản, áp lực nợ vay của Gỗ An Cường cũng tăng mạnh. Tổng nợ phải trả tại cuối tháng 9 đạt 3.756 tỷ đồng, tăng 47% so với đầu năm. Đặc biệt, vay và nợ thuê tài chính dài hạn tăng từ 56 tỷ đồng lên 1.122 tỷ đồng, trong khi vay và nợ thuê tài chính ngắn hạn ở mức 1.370 tỷ đồng.
Dù vậy, hoạt động kinh doanh của doanh nghiệp vẫn duy trì tăng trưởng. Lũy kế 9 tháng, doanh thu thuần đạt 3.550 tỷ đồng, tăng 21%; lợi nhuận sau thuế đạt 424 tỷ đồng, tăng 19% so với cùng kỳ. Doanh nghiệp đã thực hiện 77% kế hoạch lợi nhuận năm.
Ở chiều ngược lại, CTCP Tập đoàn Kỹ nghệ Gỗ Trường Thành (HOSE: TTF) lại cho thấy bức tranh tài chính kém tích cực hơn khi thua lỗ tiếp tục bào mòn vốn chủ sở hữu.
Lũy kế 9 tháng, doanh thu thuần của doanh nghiệp đạt 870 tỷ đồng, tăng 19% so với cùng kỳ năm trước. Tuy nhiên công ty báo lỗ sau thuế 353 tỷ đồng, trái ngược với khoản lãi 7 tỷ đồng cùng kỳ năm 2025.
Riêng quý III doanh thu thuần giảm 12%, còn 273 tỷ đồng. Giá vốn lên tới 263 tỷ đồng khiến lợi nhuận gộp chỉ còn 10 tỷ đồng, giảm 79%. Kết quả, doanh nghiệp lỗ sau thuế 26 tỷ đồng.
Tại ngày 30/9, tổng tài sản của Gỗ Trường Thành giảm còn 2.458 tỷ đồng. Đáng chú ý, vốn chủ sở hữu chỉ còn 20 tỷ đồng, so với 389 tỷ đồng đầu năm. Trong khi đó lỗ lũy kế tăng lên 3.606 tỷ đồng, tổng nợ phải trả vẫn ở mức 2.437 tỷ đồng gồm 1.022 tỷ đồng nợ ngắn hạn và 1.415 tỷ đồng nợ dài hạn.
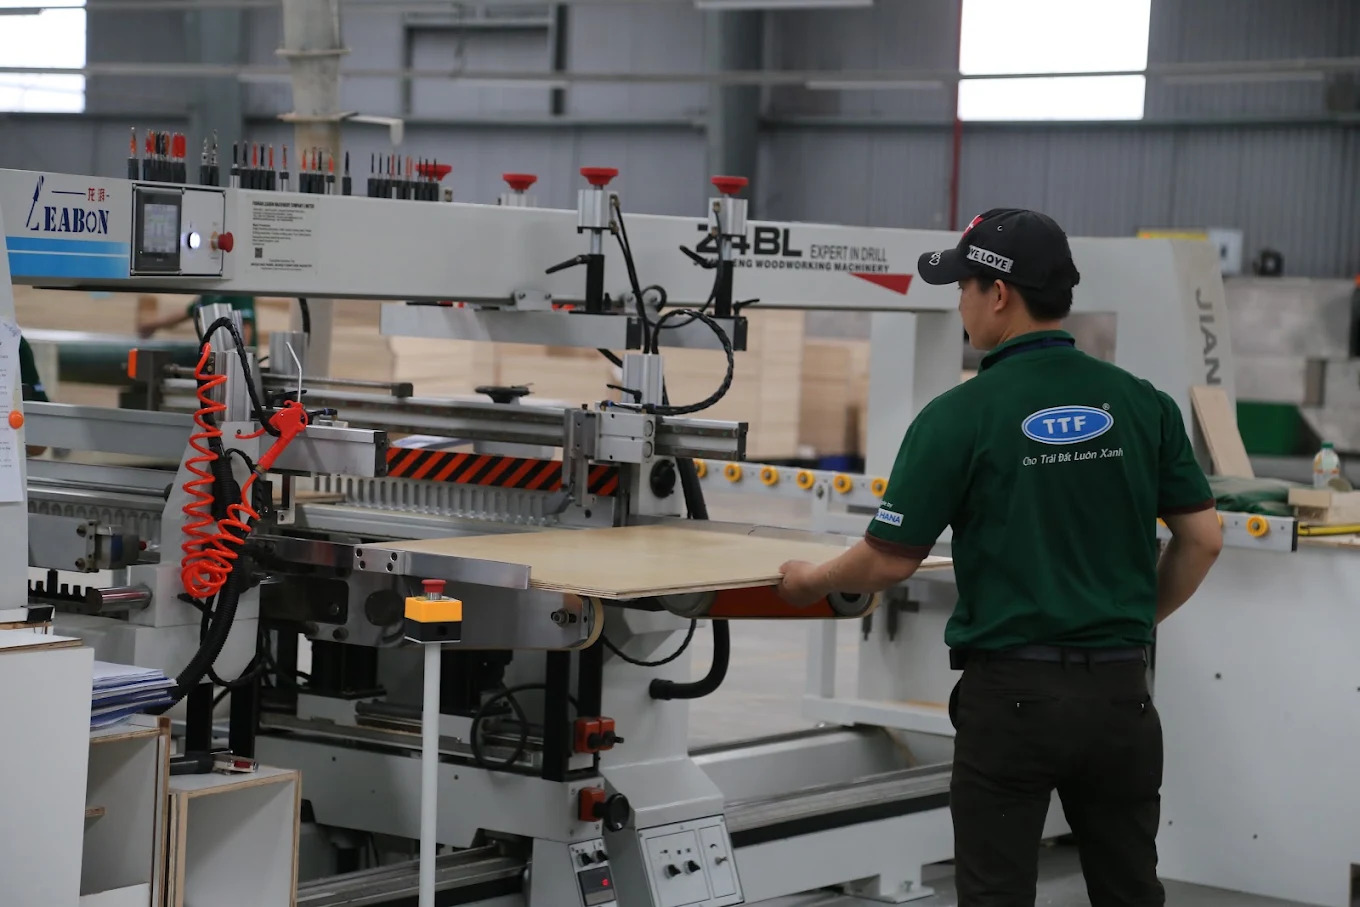
Ngành gỗ tiếp tục đối mặt với bài toán cân đối chi phí, nguồn vốn và hiệu quả hoạt động (Ảnh:TTF).
Không chỉ chịu sức ép từ kết quả kinh doanh, doanh nghiệp còn ghi nhận dự phòng phải thu ngắn hạn khó đòi lên tới 213 tỷ đồng, trong khi hàng tồn kho đạt 414 tỷ đồng.
Một trường hợp khác có sự thay đổi đáng kể trong cơ cấu tài sản là CTCP Phú Tài (HOSE: PTB). Tại cuối tháng 9, tổng tài sản doanh nghiệp đạt 7.109 tỷ đồng, tăng 11% so với đầu năm. Chi phí xây dựng cơ bản dở dang tăng từ 44 tỷ đồng lên 359 tỷ đồng, trong khi hàng tồn kho đạt 1.944 tỷ đồng, tăng 9%.
Về phía nguồn vốn, tổng nợ phải trả tăng 10%, lên 3.355 tỷ đồng. Đáng chú ý, vay và nợ thuê tài chính dài hạn tăng 44%, lên 519 tỷ đồng.
Lợi nhuận chưa bắt nhịp tăng trưởng
Ở nhóm doanh nghiệp vẫn duy trì lợi nhuận, kết quả kinh doanh cũng không hoàn toàn đồng nhất. Một số đơn vị ghi nhận doanh thu tăng nhưng biên lợi nhuận chịu sức ép từ giá vốn và chi phí đầu vào.
Cũng tại CTCP Phú Tài, doanh thu thuần quý III/2026 đạt 2.154 tỷ đồng, tăng 28% so với cùng kỳ. Trong đó, giá vốn hàng bán tăng 31%, nhanh hơn tốc độ tăng doanh thu, khiến lợi nhuận gộp chỉ tăng 15%, lên 416 tỷ đồng.
Đáng chú ý, chi phí tài chính tăng 86%, lên 38 tỷ đồng; riêng chi phí lãi vay đạt 28 tỷ đồng, tăng gần 60%. Kết quả, lợi nhuận sau thuế giảm 6%, còn 132 tỷ đồng.
Dù vậy, tính chung 9 tháng Phú Tài vẫn ghi nhận doanh thu thuần 6.336 tỷ đồng, tăng 22%; lợi nhuận sau thuế đạt 418 tỷ đồng, tăng 8% so với cùng kỳ. Mảng gỗ và nhôm sắt tiếp tục đóng góp lớn nhất với doanh thu 3.626 tỷ đồng, tăng 26%.
Trong khi đó, CTCP Chế biến Gỗ Thuận An (HOSE: GTA) ghi nhận doanh thu thuần 9 tháng đạt 200 tỷ đồng, tăng 4%; lợi nhuận sau thuế đạt 6 tỷ đồng, tăng 44%.
Theo doanh nghiệp, kết quả tích cực chủ yếu nhờ doanh thu xuất khẩu trong quý III tăng 15% và chi phí tài chính giảm 20%. Tuy nhiên, riêng quý III lợi nhuận sau thuế chỉ đạt 1,6 tỷ đồng, giảm 9% do giá vốn tăng nhanh hơn doanh thu và các chi phí bán hàng, quản lý doanh nghiệp cùng đi lên.
Trên bảng cân đối kế toán, tổng tài sản của Gỗ Thuận An đạt 300 tỷ đồng. Tiền và các khoản tương đương tiền giảm mạnh từ 18 tỷ đồng xuống còn 3 tỷ đồng. Ngược lại đầu tư tài chính ngắn hạn tăng lên 215 tỷ đồng, chiếm 72% tổng tài sản. Đáng chú ý, vay và nợ thuê tài chính ngắn hạn giảm từ 119 tỷ đồng xuống 99 tỷ đồng góp phần thu hẹp áp lực nợ vay.
Một doanh nghiệp khác có kết quả kinh doanh tích cực về doanh thu là CTCP Chế biến Gỗ Đức Thành (HOSE: GDT). Lũy kế 9 tháng, doanh thu thuần đạt 287 tỷ đồng, tăng 30% so với cùng kỳ, nhưng lợi nhuận sau thuế chỉ đạt 53 tỷ đồng, gần như đi ngang.
Riêng quý III doanh thu thuần đạt 149 tỷ đồng, tăng 87%, trong khi lợi nhuận sau thuế đạt 20 tỷ đồng, giảm 4%. Giá vốn hàng bán tăng mạnh lên 106 tỷ đồng, cùng với chi phí tài chính và chi phí quản lý doanh nghiệp gia tăng đã ảnh hưởng đến kết quả cuối cùng.
Sau khi ghi nhận kết quả kinh doanh 9 tháng, Gỗ Đức Thành tiếp tục công bố kế hoạch tạm ứng cổ tức đợt 1/2026 bằng tiền mặt với tỉ lệ 10%, tương ứng 1.000 đồng/cổ phiếu. Tổng số tiền dự kiến chi trả là 27 tỷ đồng. Chủ tịch HĐQT Lê Hải Liễu với tỉ lệ sở hữu 27,37% vốn điều lệ, dự kiến nhận gần 7,4 tỷ đồng.